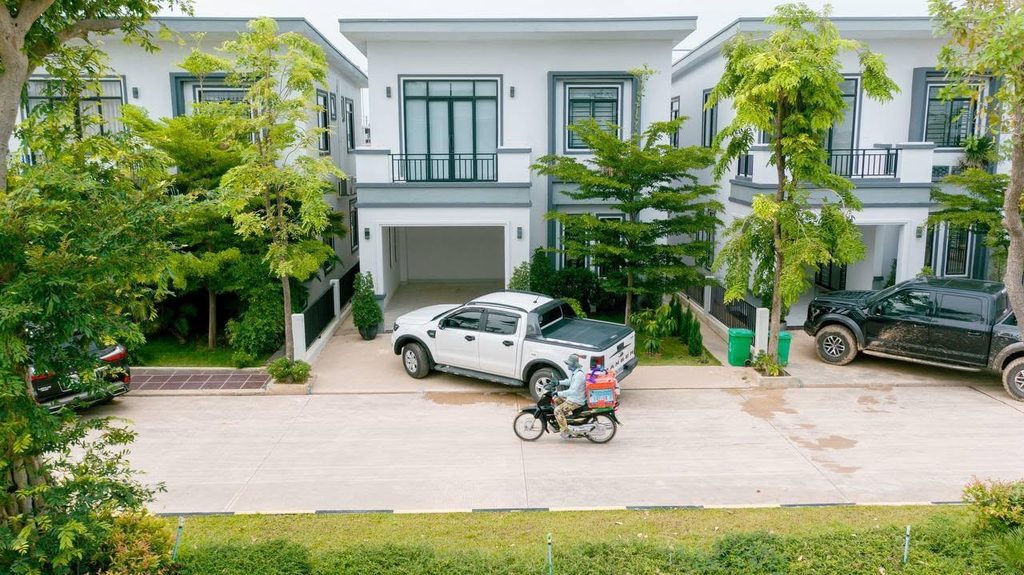
柬埔寨房地产市场持续调整,高端住宅库存积压、销售疲弱,但与此同时,不少拥有稳定收入的本地家庭仍难以购买适合自己的住房。房地产供应过剩与中产住房需求未得到充分满足的现象,反映出柬埔寨住宅市场存在的结构性供需错配。
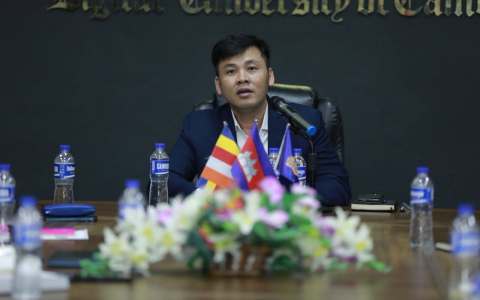
近日,《高棉时报》在一场房地产专题访谈中,邀请Metra Estate Legacy首席执行官Kenn Yeo、Phillip Bank零售、贷款及银行保险业务负责人Chhy Puttola,以及Platform Impact Co Ltd高级职员兼公私合作伙伴关系总监Van David,共同探讨柬埔寨房地产供应结构、中产家庭购房能力及住房融资等问题。
受访人士认为,过去十多年来,柬埔寨房地产开发主要集中于高端住宅市场,而面向本地中等收入家庭、价格合理且能够获得银行融资的住宅产品相对不足。
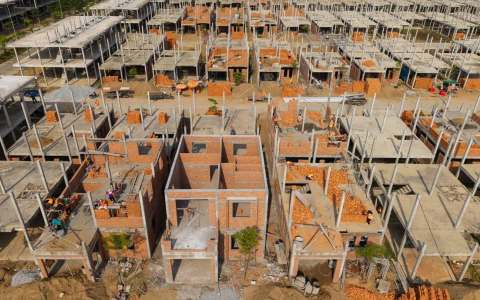
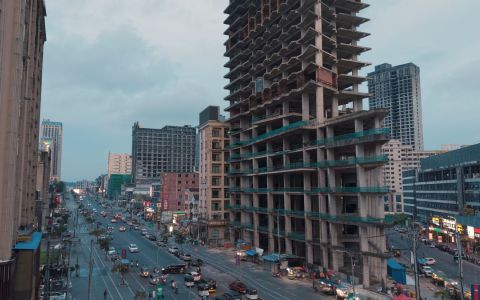
住宅库存高企,市场持续承压
柬埔寨房地产市场近年来持续面临需求疲软、供应过剩及部分项目延期等问题。
东盟与中日韩宏观经济研究办公室(AMRO)在《2026年柬埔寨年度磋商报告》中指出,2025年柬埔寨住宅销售量仅同比增长约1%,至3,253套;截至2025年第三季度,市场未售住宅库存约为3.87万套。按照2024年的住宅销售水平估算,现有过剩供应可能需要超过7年才能消化。
房地产价格同样持续承压。根据AMRO引用的柬埔寨国家银行(NBC)住宅房地产价格指数,2025年住宅价格同比下降3.8%。
与此同时,房地产咨询机构APS发布的2026年第三季度市场报告显示,金边高端公寓平均挂牌价格为每平方米2,599美元,环比下降6.7%;中端和经济型公寓平均挂牌价格分别为每平方米2,045美元和1,110美元。
第三季度,金边新推出公寓990套,环比增加37.5%;排屋、别墅等有地住宅新供应854套,环比减少约46%。
高端住宅过剩,中产住房却不足
在访谈中,Kenn Yeo表示,过去约15年,柬埔寨大量房地产开发商将投资集中于高端住宅市场,推出售价数十万美元甚至数百万美元的住宅产品。
然而,能够负担此类住宅的本地家庭数量有限。
他指出,部分高端住宅即使大幅降价,售价仍可能达到10万至20万美元以上,超出普通中等收入家庭的购买能力。
与此同时,许多拥有稳定工作和收入的家庭,却难以找到价格、面积及地理位置均符合实际需求的住宅。
Kenn Yeo认为,柬埔寨房地产市场面临的问题并非所有类型的住房都供过于求,而是高端住宅供应过剩与中等收入家庭住房选择不足并存。
受访人士特别区分了“保障性住房”(Affordable Housing)与“中产可负担住房”(Attainable Housing)。前者主要面向需要政策支持的低收入家庭,后者则面向具有稳定收入、能够通过商业银行贷款购房,但尚无力负担高端住宅的家庭。
根据访谈中提及的住房政策,家庭月收入800美元及以下的群体属于保障性住房政策重点覆盖对象,而收入高于这一水平、但又无力购买高端住宅的家庭,可能面临住房选择不足的问题。
Kenn Yeo表示,对于部分中等收入家庭而言,售价约5万至8万美元的住宅可能更符合其购买能力。
Phillip Bank负责人Chhy Puttola则指出,该行关注的一个重要客群是家庭月收入约800至2,000美元的购房者。这类家庭虽然具备一定收入基础,但在寻找合适住宅及获得银行贷款方面,仍可能面临困难。
有稳定收入,也未必能获得房贷
除了住宅价格,银行融资也是影响柬埔寨家庭购房的重要因素。
Chhy Puttola表示,银行评估住房贷款申请时,不仅关注购房者当前收入,还会综合考虑收入稳定性、信用记录、家庭财务负担以及房产法律文件等因素。
其中,产权文件尤其重要。
他指出,硬产权证(硬卡,Hard Title)能够为购房者提供更明确的产权保障,同时也是银行开展抵押贷款的重要基础。
即使购房者具备稳定收入和良好信用记录,如果房产缺乏符合银行要求的产权文件,仍可能无法取得贷款。
在部分合作开发项目中,银行可以根据开发商资质、项目条件及产权安排,在住宅竣工及产权正式转移前开展贷款审批。但这属于特定合作安排,并非普遍适用于所有项目。
住房贷款市场的压力也受到国际机构关注。
AMRO数据显示,2025年柬埔寨银行住房按揭贷款同比下降5.4%,反映住房信贷市场仍然疲弱。
对于希望首次购房的中等收入家庭而言,能否获得期限合理、月供负担可持续的银行贷款,直接影响其实际购买能力。
开发商需要重新审视住房需求
面对高端住宅市场持续调整,部分开发商开始重新审视产品定位。
Kenn Yeo认为,开发商需要根据普通家庭的实际居住需求设计住宅,而非继续以大面积、高售价产品为主要方向。
例如,对于一个四口之家而言,并非一定需要200至300平方米的住宅。通过优化户型面积、建筑设计、施工方式及供应链管理,可以降低开发成本,使住宅价格更接近普通家庭的购买能力。
但降低住宅价格并不意味着简单地将项目转移至城市外围。
Platform Impact代表Van David指出,金边市区土地价格较高,可能促使面向中等收入家庭的住宅项目向外围地区发展。
然而,如果住宅距离就业中心过远,居民可能需要承担较高的交通及通勤成本,影响实际居住体验。
他认为,改善公共交通及相关基础设施,有助于提高外围住宅项目对中等收入家庭的吸引力。
受访人士认为,未来柬埔寨住房市场的发展,需要更加重视实际居住需求,并在住宅价格、区位、产权保障及融资条件之间取得平衡。
房地产调整仍面临金融风险
柬埔寨房地产市场持续低迷,也对银行体系构成潜在风险。
AMRO数据显示,房地产相关贷款约占柬埔寨银行贷款总额的三分之一。
AMRO指出,如果房地产价格持续下跌,可能削弱银行贷款抵押物价值;与此同时,市场需求不足也会增加银行出售抵押资产及处置不良贷款的难度。
国际货币基金组织(IMF)在2026年第四条磋商报告中同样关注房地产市场持续调整及其对金融体系的影响,并强调加强房地产开发商及相关贷款风险监测的重要性。
从市场供需结构来看,高端住宅库存积压,并不意味着所有住房需求都已经得到满足。
对于开发商而言,未来市场竞争可能不再仅仅取决于土地规模、住宅面积及项目定位,而是能否提供符合本地居民收入水平、实际居住需求及融资条件的住宅产品。
柬埔寨房地产市场能否逐步走出调整期,除了消化现有库存,也取决于住房供应能否更有效地匹配本地家庭的实际购买能力。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。