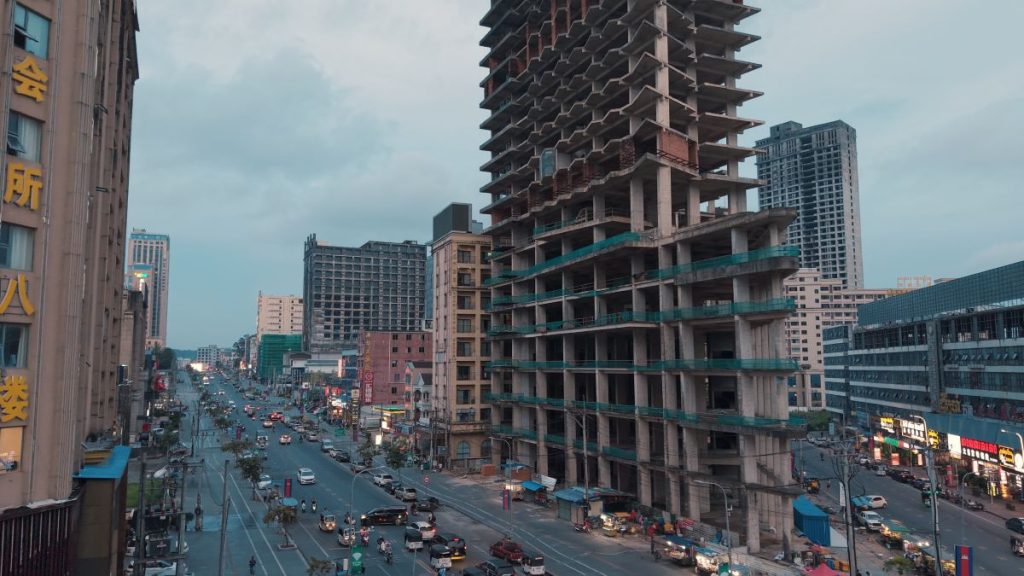
国际货币基金组织(IMF)9月28日发布的柬埔寨2026年度第四条磋商报告指出,房地产仍是柬埔寨金融体系的重要风险来源。截至2025年底,约三分之一商业银行的贷款组合中,建筑及房地产相关贷款占比超过一半。与此同时,贷款逾期情况加重,借款人还款压力加大。
IMF指出,各银行对房地产的风险敞口差异较大,部分机构的贷款高度集中于建筑和房地产领域。房产抵押品价值下降、开发商资金压力以及借款人还款能力减弱,都可能进一步影响银行资产质量。
风险还涉及开发商融资。报告称,截至2025年底,在向持牌开发商发放的已报告银行贷款中,前五大借款人占近一半;这类贷款的不良率由2024年底的3.3%升至2025年底的4.7%。
除银行贷款外,部分购房者还通过开发商提供的分期付款和按揭安排融资。IMF指出,其中一些融资未被信贷报告体系完整覆盖,加上大型集团及关联方之间的资金联系,使房地产风险的整体情况更难掌握。
银行业整体的还款压力也在上升。根据报告引用的柬埔寨征信局数据,在其覆盖的消费及商业贷款中,逾期超过30天的贷款占比由2025年底的8.0%升至2026年6月的13.0%。
IMF认为,目前柬埔寨金融体系的系统性风险仍处于可控范围,但风险在不同银行之间分布不均。报告建议加强对大型借款人、关联方贷款、抵押品估值及开发商提供的购房融资的监测,并完善相关信息披露和跨机构监管协调。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。