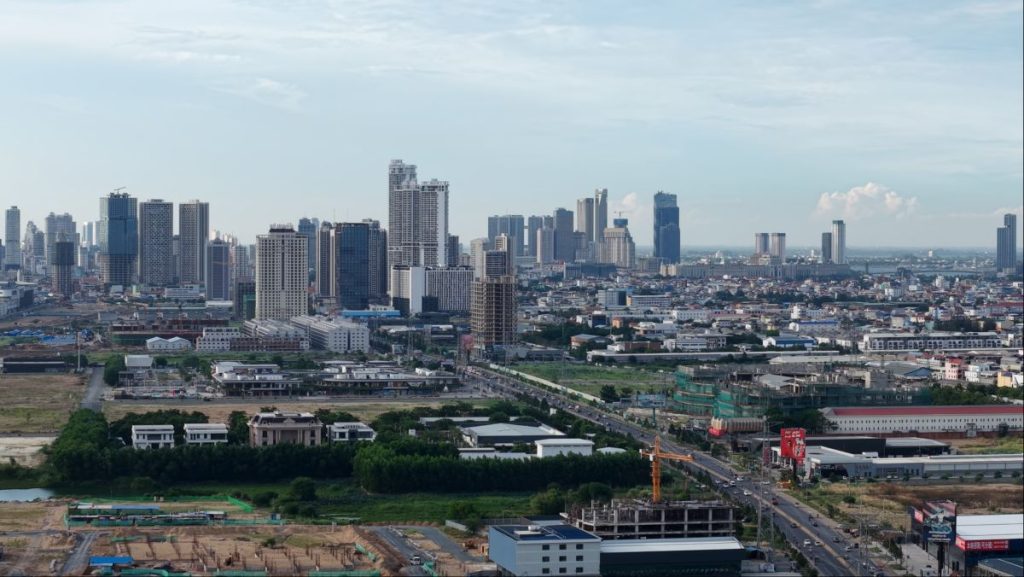
柬埔寨房地产市场持续调整,正通过抵押品价值下降和银行信贷收紧,向企业融资及投资活动传导。世界银行10月6日发布的《宏观贫困展望》柬埔寨国别报告指出,房地产调整与流动性趋紧正在削弱金融资产质量,金融体系成为经济风险传导的主要渠道。
报告认为,房地产调整的影响已延伸至国内投资和需求。抵押品估值下降削弱了银行贷款的风险保障,资产质量压力则促使金融机构收紧信贷。更严格的融资环境进一步抑制私人投资和国内需求,加重家庭收入压力。
数据显示,截至2026年6月,柬埔寨不良贷款率升至9.6%,高于2025年底的8.9%。与此同时,信贷占国内生产总值(GDP)的比重,从2023年135%的峰值降至今年5月的116%。世界银行将这一变化与信贷紧缩联系起来,认为其正在制约私人投资。信贷占GDP比重下降反映信贷与经济规模之间的关系变化,并不等同于贷款总额同比下降。
资金增长放缓也增加了融资压力。报告显示,柬埔寨广义货币同比增速由2025年底的12.9%,降至今年5月的3.3%,同时出现外币存款收缩。世界银行指出,存款积累放缓与房地产抵押品贬值共同作用,使金融体系支持国内需求的能力受到限制。
高度美元化则增加了应对难度。报告认为,柬埔寨货币政策调节能力受到美元化约束,即使存款准备金率维持在7%,也难以有效缓解信贷条件趋紧带来的压力。在这一背景下,财政政策需要承担更多支持经济的责任,但同时面临收入和支出空间的制约。
房地产与融资压力还叠加了家庭购买力下降。世界银行预计,今年柬埔寨私人消费将下降1.2%,而2025年为增长4.5%。旅游疲弱、海外务工侨汇减少及能源成本上涨压低家庭收入,使国内需求恢复面临多重阻力。
针对房地产与金融体系之间的风险传导,世界银行建议,金融主管部门应加强房地产信贷风险管理,推进不良贷款重组,以恢复信贷对实体经济的支持作用。这属于报告提出的政策建议,相关措施的具体安排仍需以主管部门公布的信息为准。
报告同时指出,中期复苏还取决于旅游回暖、商品价格恢复正常及国内就业市场吸纳返乡务工人员。对于柬埔寨而言,房地产调整能否逐步缓解,以及金融体系能否改善融资供给,将持续影响私人投资和国内需求的恢复。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。