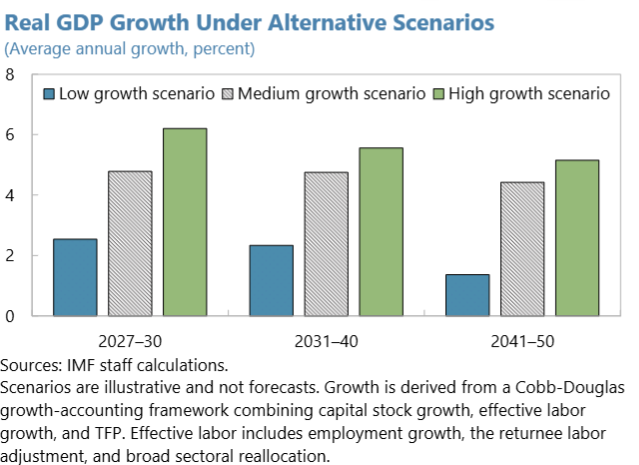
国际货币基金组织(IMF)最新发布的柬埔寨专题报告,对2027年至2050年的经济增长进行了三种情景模拟。结果显示,如果投资效率、就业吸收和生产率改善程度不同,柬埔寨未来的经济增长表现可能出现明显分化:2027—2030年实际GDP年均增速在低增长情景下仅约2.5%,高增长情景下则可达到6.2%。
IMF特别强调,这些数字是基于不同假设得出的情景模拟,并非经济增长预测。模型主要观察三个因素——资本积累、有效劳动力增长和全要素生产率(TFP),用来说明不同改革和投资路径可能产生的长期结果。
在低增长情景下,外国直接投资(FDI)继续较多集中于房地产等对本地经济溢出效应有限的领域,农业仍吸收较多劳动力,工业扩张有限,大量新增就业进入低生产率或非正规服务业,同时结构性改革进展较慢。
在这一情况下,IMF模型显示,柬埔寨实际GDP年均增长率将在2027—2030年约为2.5%,2031—2040年降至2.4%,2041—2050年进一步降至1.4%。投资占GDP比重也由2030年的约30%下降至2050年的25%。
相比之下,中等增长情景假设目前的发展趋势大体延续,FDI保持韧性,投资结构及其对本地经济的带动作用逐步改善,返乡劳动力逐渐被就业市场吸收,但制造业和生产率并未出现明显跃升。
在这一情景下,2027—2030年实际GDP年均增长约4.6%,2031—2040年约4.7%,2041—2050年约4.4%。2030年投资占GDP比重预计达到约33%,2050年仍维持在31%左右。
差距最大的则是高增长情景。IMF假设柬埔寨持续推进改革,在保持吸引外资的同时带动更多本地私人投资,资本逐步流向本地附加值更高、能够创造更好就业机会的行业;返乡劳工也更多进入正规和高生产率岗位,同时企业能力、技术应用和本地供应链进一步升级。
在这一情况下,投资占GDP比重到2030年可达到约36%,模型中的实际GDP年均增长率在2027—2030年达到6.2%,2031—2040年为5.6%,2041—2050年仍可保持5.2%。
三种情景之间的差距说明,未来柬埔寨经济增长的关键可能不再只是“有没有投资”,而是投资进入哪些行业、能否带动本地企业、返乡和新增劳动力能否进入更高生产率岗位,以及企业整体生产率能否持续提升。
IMF认为,高增长路径并不意味着柬埔寨必须变成以制造业为主导的经济体。即使在高增长情景下,服务业仍将成为主要就业吸收部门,关键在于发展更高生产率的制造业和服务业,并提高投资在柬埔寨国内创造的附加值。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。