随着制造业投资持续增长,电力和物流成本仍是柬埔寨工业竞争力面临的主要挑战。
房地产咨询机构Advantage Property Services(APS)发布的《柬埔寨工业与物流白皮书2026》显示,柬埔寨工业用户电价通常约为每千瓦时0.117至0.172美元;从全国平均电价看,2025年3月约为每千瓦时0.15美元,高于越南、马来西亚和老挝等区域制造业竞争对手。
与此同时,APS对制造企业、物流企业及政府和发展机构进行的调查显示,受访者普遍看好柬埔寨工业市场增长,但对物流基础设施、营商便利度及部分公共服务的评价明显较低。
工业电价仍高于部分周边国家
报告显示,2025年3月柬埔寨全国平均电价约为每千瓦时0.15美元。
相比之下,越南约为0.09美元,马来西亚约0.07美元,老挝约0.03美元。
对于工业用户而言,实际电价根据电压等级及用电结构不同,通常约为每千瓦时0.117至0.172美元。APS认为,较高的电力成本仍是影响柬埔寨制造业成本竞争力的重要因素之一。
从用电结构看,工业已经成为柬埔寨最大的电力消费部门之一。
国际能源署数据表明,2022年工业用电约占柬埔寨最终电力消费的36%,略高于居民用电的35.8%,商业及公共服务部门占28.1%。随着更多制造企业及经济特区项目落地,工业用电需求仍可能继续增加。
报告指出,柬埔寨近年来持续扩大电力基础设施建设。2024年全国供电量约为19419吉瓦时,同比增长15.6%;约80%的电力需求由国内发电满足,其余约20%从邻国进口。
不过,对制造企业而言,除了供电能力,电价水平和供电稳定性仍是选址时的重要考虑因素。
物流企业对基础设施评价最低
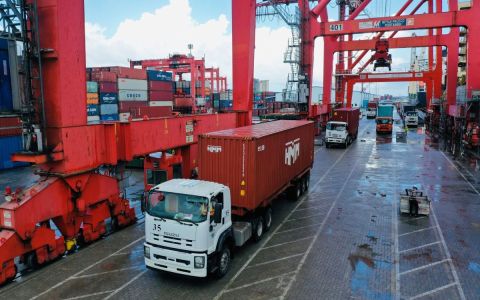
除了电力,物流也是报告反复提到的另一项短板。
APS与CBRE在2026年第一季度进行的利益相关方调查显示,受访者普遍对柬埔寨工业市场未来增长保持较高信心,但物流企业对“基础设施及物流”的评分仅约2分,制造企业约2.5分,政府及发展机构约3分,明显低于对工业市场增长前景的评价。
报告指出,虽然柬埔寨近年来持续投资道路、港口和跨境交通设施,但运输成本、物流效率以及供应链衔接能力,与东南亚成熟制造业市场相比仍存在差距。
对于出口型制造企业而言,物流成本直接影响产品竞争力。
报告认为,工业区与港口、边境口岸及主要交通走廊之间的距离,已经成为企业选址的重要因素。靠近主要出口通道、劳动力集中区域及成熟制造业集群的经济特区,通常更容易吸引企业入驻。
政府继续加码交通和能源基础设施
为缓解物流瓶颈,柬埔寨正在推进大规模交通基础设施投资。
报告援引公共工程与运输部规划称,2023年至2027年期间,公路、铁路、水运、港口、机场及物流等多个领域均有项目推进,其中道路项目数量最多,同时铁路和海运领域也有较大规模投资计划。
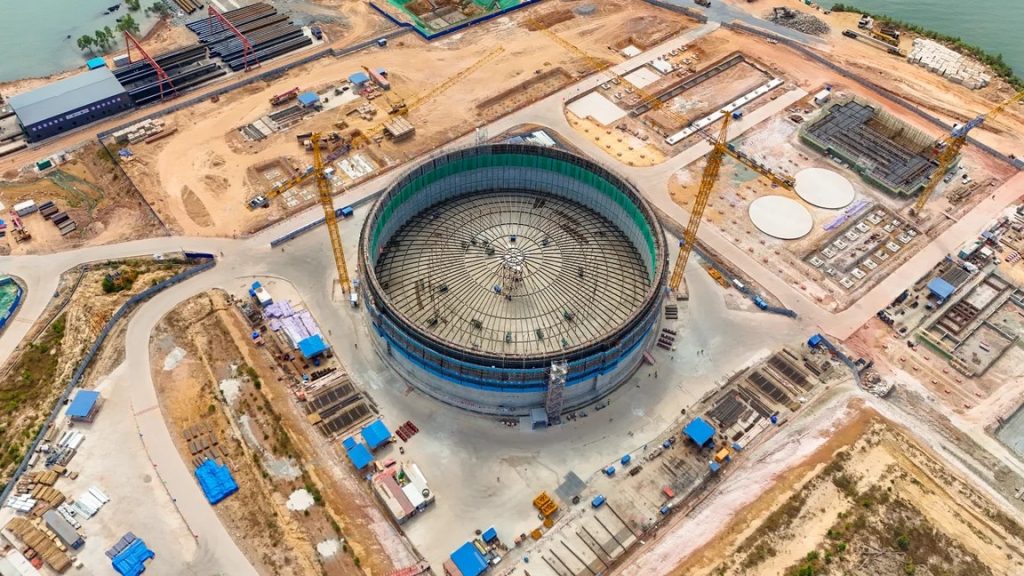
能源领域也在继续扩张。
根据柬埔寨电力发展总体规划,到2040年,全国装机容量预计将由2022年的约5吉瓦提高至接近20吉瓦,同时扩大太阳能、储能和天然气等能源供应。2024年,柬埔寨还批准了23个能源投资项目,总投资约57.9亿美元,计划于2024年至2029年期间实施。
APS认为,基础设施改善将继续提升柬埔寨承接制造业投资的能力,但未来竞争力不仅取决于“有没有电、有不有路”,还取决于电价是否具有竞争力、物流效率能否提高,以及供应链能否更加稳定。
随着柬埔寨制造业逐步从服装、制鞋等劳动密集型产业向电子、汽车零部件及其他中高附加值制造业扩展,这些运营成本因素的重要性还会进一步上升。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。