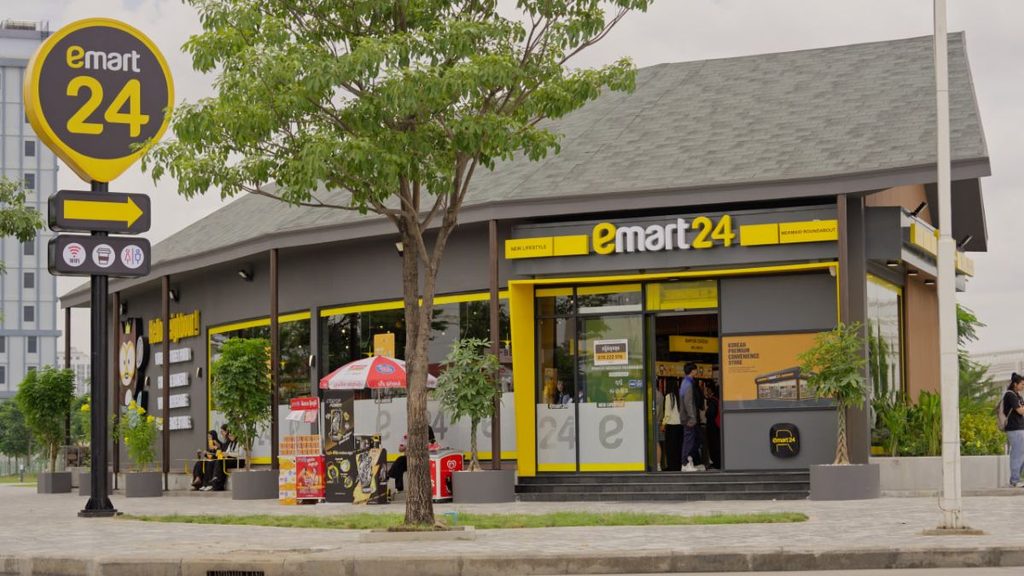
中午12点,刚开业两天的EMART24 OCIC店迎来午间客流。
学生三三两两挑选韩国拉面和即食食品,再到机器前自行制作。店内、窗边以及户外座位持续轮换,即使正午天气炎热,店外8张餐桌仍有人用餐。
CBW记者从12点观察至下午1点,到店消费人数超过160人,其中年轻消费者(目测15至30岁)消费者占比超过95%。
但门店热闹,并不能直接说明便利店是一门容易做的生意。
CBW近日独家专访Saisons Brother Holding董事总经理、负责EMART24柬埔寨业务的 David Sambo,了解其单店投资、回本周期、加盟模式以及目前面临的市场竞争。
加盟成本曝光:单店最高投入50万美元
Sambo表示,目前在柬埔寨开设一家EMART24,前期投资约为10万至50万美元,主要取决于面积、位置和门店规格。
其中主要投入集中在建设装修和设备。公司通常以2至5年作为投资回收目标,但这一周期并没有保证,最终仍取决于选址和经营表现。
他指出,目前EMART24在柬埔寨大约只有4家直营店,其余主要由加盟商经营,未来扩张仍以加盟模式为主。
加盟商可以自行寻找店面,也可由公司协助选址。Sambo表示,选址时会关注学校、医院及周边常住人口,而不仅仅是短期流动客流。
门店面积和消费方式也与韩国有所不同。Sambo称,韩国便利店消费更多是“Grab and Go”,消费者购买后很快离开;在柬埔寨,顾客更习惯与朋友、家人一起停留,因此部分门店配置了更大的用餐区域。
OCIC新店的情况体现了这种差异。记者观察发现,午间消费主要集中在韩式即食食品、拉面和饮料,不少顾客购买后直接在店内用餐。
不过,不同消费者对这类产品的评价并不一致。
CBW采访部分没有选择在店内消费的人士了解到,一些消费者认为,部分餐食价格并不算低,口味也没有明显优势,同样预算在其他餐饮店还有更多选择。
但年轻消费者的实际到店情况显示,价格和口味并不是唯一考虑因素。对于部分学生和年轻上班族,自助煮面、购买韩国食品以及与朋友一起用餐,本身也构成消费场景的一部分。
从经营数据看,EMART24称,今年柬埔寨门店日均销售额较2024年增长41%,日均客流增长17%,两项指标均约为韩国本土门店的2倍。
公司也因此继续加快开店。截至8月14日,EMART24在柬埔寨运营31家门店,另有20家正在建设,中长期门店目标已从100家提高至200家。仅9月17日至23日就先后宣布Sothearos、Dinosaur Park、Orkide 2004、Orkide 6A和Attwood等新店开业。
除普通社区及商业区门店外,公司今年还与柬埔寨BVM Petroleum达成合作,计划把便利店引入其加油站网络,这意味着未来选址也将进一步扩展到加油站场景。
竞争加剧,已有7家门店退出
扩张的另一面,是门店淘汰已经出现。
Sambo向CBW确认,截至采访时已有7家EMART24门店关闭,原因被概括为“竞争压力”。
泰国体系的7-Eleven此前已经形成较大规模。CP ALL年报显示,截至2024年底,7-Eleven在柬埔寨拥有112家门店。Sambo表示,在柬泰边境冲突前,7-Eleven仍在快速扩张,此后部分竞争门店关闭,确实释放出了一定市场空间。
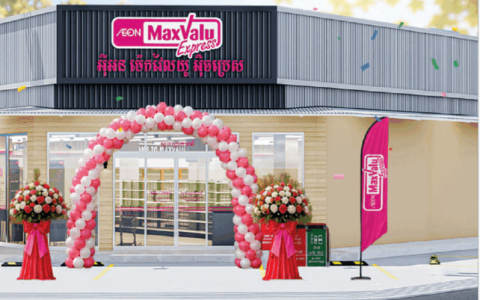
日本零售企业也在继续加码。AEON Cambodia今年9月披露,旗下AEON MaxValu已在柬埔寨运营18家门店,其中17家位于金边、1家位于大金欧。今年6月,第17和第18家门店先后开业。其MaxValu Express等小型业态同样瞄准社区、学校和办公区域周边的日常消费。
新的韩国竞争者也可能出现。GS25已经完成柬埔寨商标注册,但截至目前尚未正式确认在柬开店。
Sambo认为,日本品牌强在标准化和SOP执行,中国品牌通常投资更大、扩张和调整速度更快,泰国品牌过去的优势在分销和物流网络,而韩国品牌更多依靠韩国食品和文化消费形成差异。
目前的市场格局因此已经不只是几个便利店品牌之间的开店竞赛,便利店、小型超市和社区零售正在争夺越来越接近的消费场景。
对于投资者而言,真正需要考虑此并不是市场上还能再增加多少家便利店。选址、租金、客流、产品和运营成本能否长期平衡,才是决定这门生意是否成立的关键。
© CBW柬埔寨商业观察(Cambodia Business Watch)版权所有。未经授权,禁止转载、摘编或用于商业用途。如需转载或商务合作,请联系本站。